摘要:
Wood Mackenzie最新研究称,在其纳入比较的43个市场中,四小时级电池储能的平准化电力成本均低于开式循环燃气轮机。研究覆盖欧洲、北美、拉丁美洲、亚太以及中东和非洲。随着人工智能数据中心推高电力需求,天然气轮机供应趋紧、交货期拉长,燃料价格也存在波动,储能系统正成为应对高峰需求更具成本竞争力的选项。
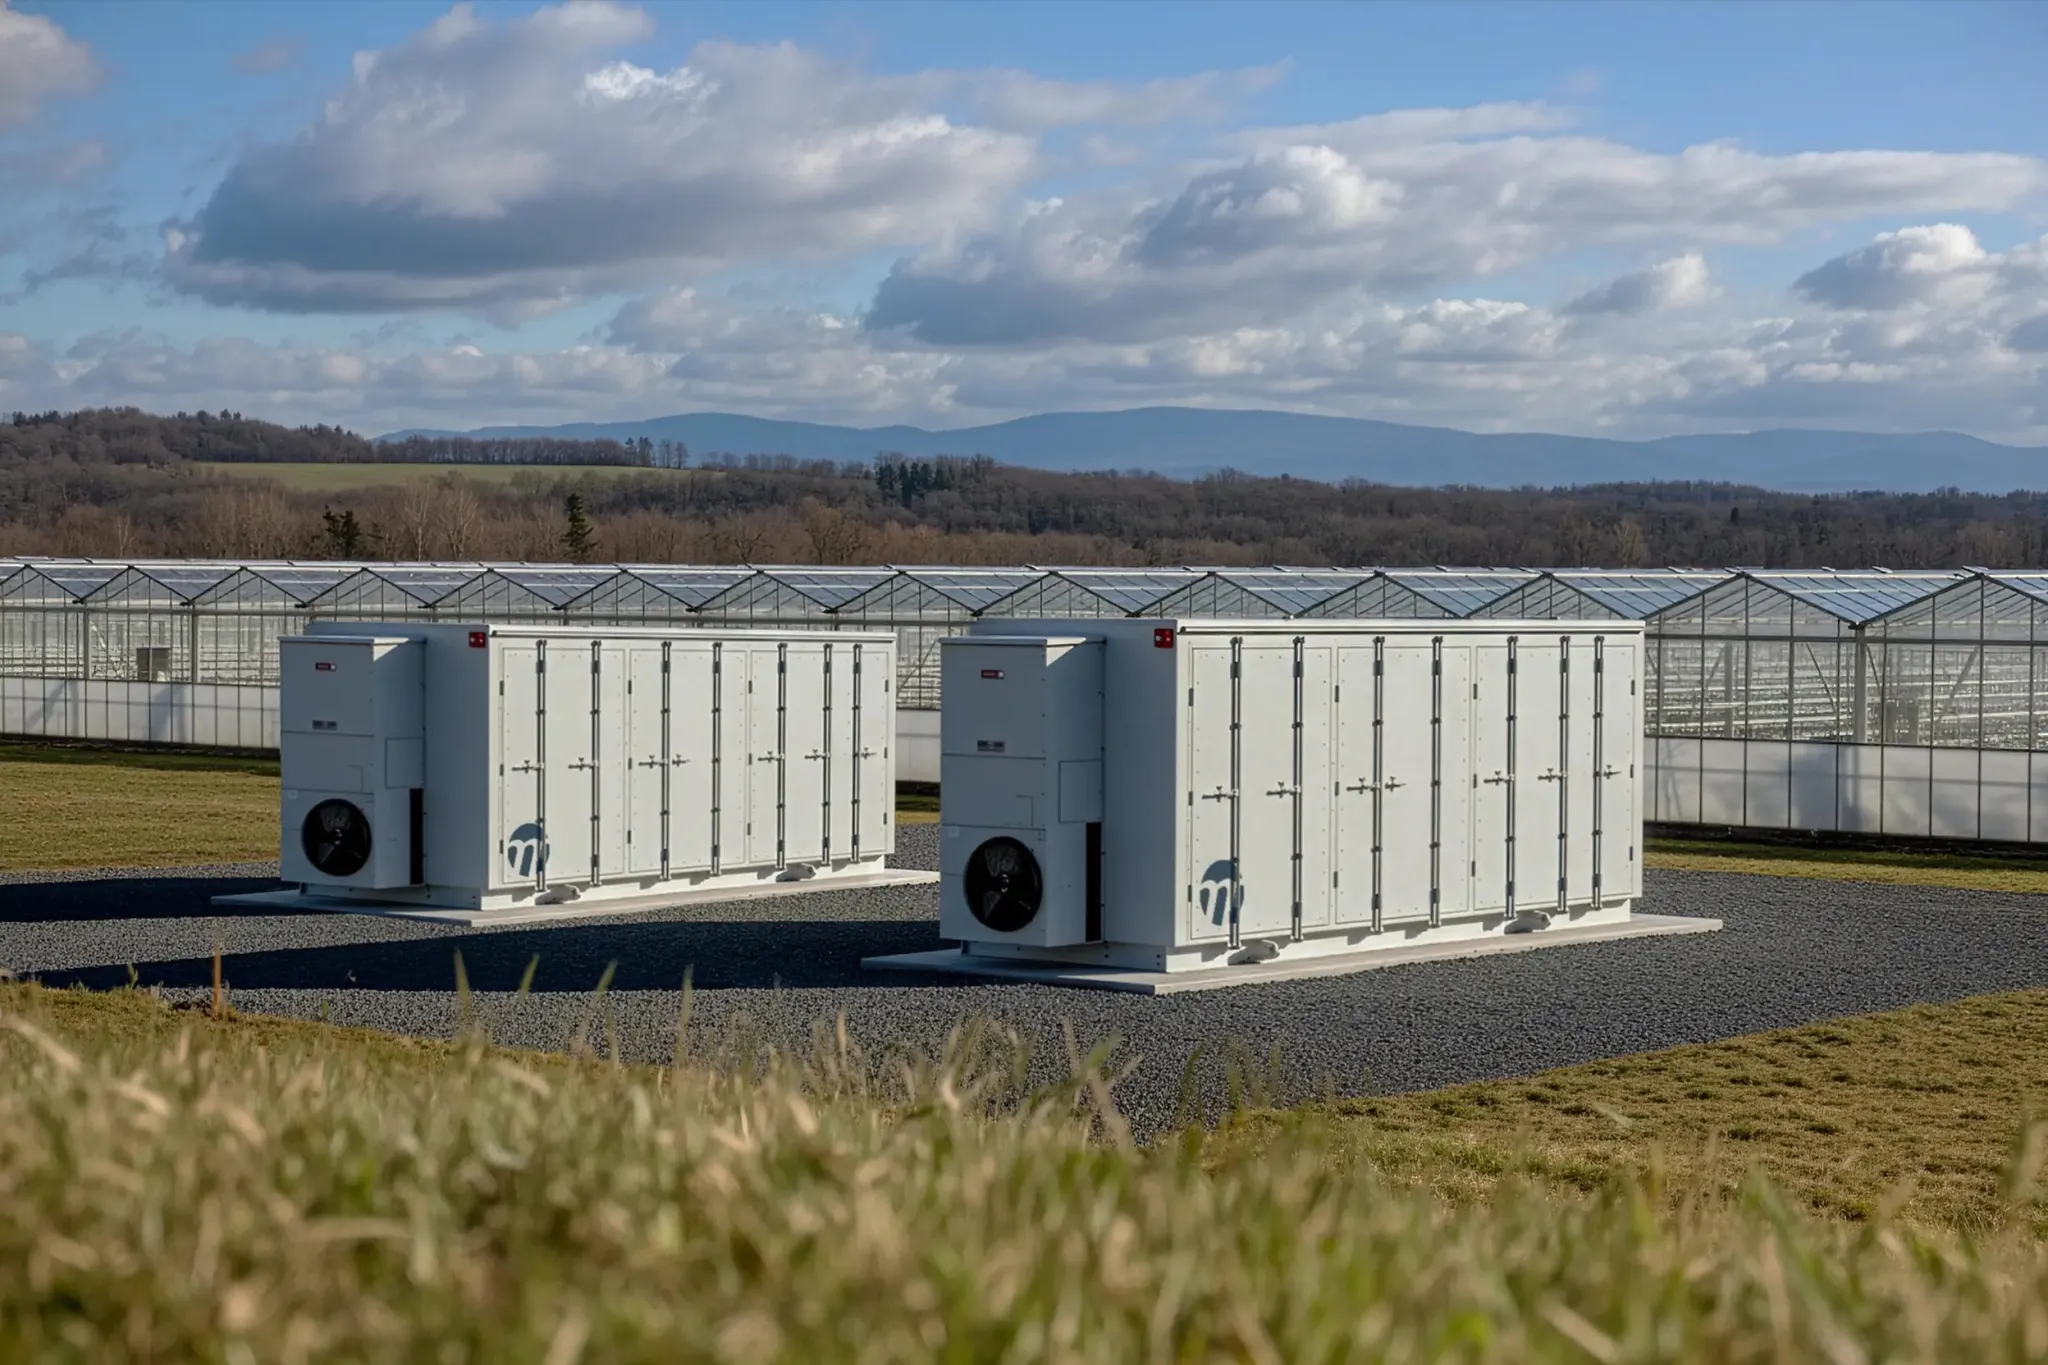
这一结论比较的是电池储能与开式循环燃气轮机作为调峰资源时的平准化电力成本,并非简单比较两类设备的购买或安装价格,也不意味着电池可以不经充电、单独持续为数据中心全天候供电。四小时储能通常在用电高峰时放电,其实际经济性还会受到充电电价、循环次数、储能时长和当地电网条件等因素影响,因此不能将研究结果直接等同于某座数据中心改用电池后的实际供电成本。
中东和非洲地区的四小时电池储能成本在2026年约为每兆瓦时120美元。Wood Mackenzie预计,到2035年将再下降33%,降至约80美元/兆瓦时;届时在该地区所有采用天然气调峰的市场中,储能都将在成本上占优。中国则是全球电网级储能成本最低的市场,基准成本比亚太其他地区平均水平低逾55%;该机构给出的亚太其他地区平均成本为134美元/兆瓦时,显示电池制造规模和供应链整合对储能成本有显著影响。
报告还指出,太阳能仍是所调查市场中成本最低的新建电力来源之一。单轴跟踪光伏在43个市场中成本最低,陆上风电则在另外五个市场领先。美国光伏项目近期面临关税、反倾销措施和进口限制带来的成本压力,但大型公用事业级项目中约168吉瓦已通过“安全港”条款获得一定保护。Wood Mackenzie预计,储能税收优惠逐步退出后,成本可能短暂上升;长期则有望受益于新型电池化学体系、设备标准化和本土供应链扩张。
数据中心开发商近年大量采购燃气轮机,以绕过电网接入排队、尽快获得现场电力。路透援引Enverus Intelligence Research估计,到2030年,美国将新增约29.6吉瓦的用户侧天然气发电能力,其中约88%的需求来自数据中心。燃气轮机可以持续发电,而电池需要先充电,两者用途并不完全相同;不过,随着储能成本下降,电池有望承担更多短时调峰和备用任务,减少电网对新建燃气调峰设施的依赖。
评论