摘要:
据最新披露文件显示,苹果公司在2026财年通过将约500亿美元利润经由新加坡进行财务安排,成功减少约27亿美元税务支出。这一节税规模甚至超过了苹果长期以来依赖的爱尔兰架构,使新加坡成为其当前最具成效的国际税务优化中心。
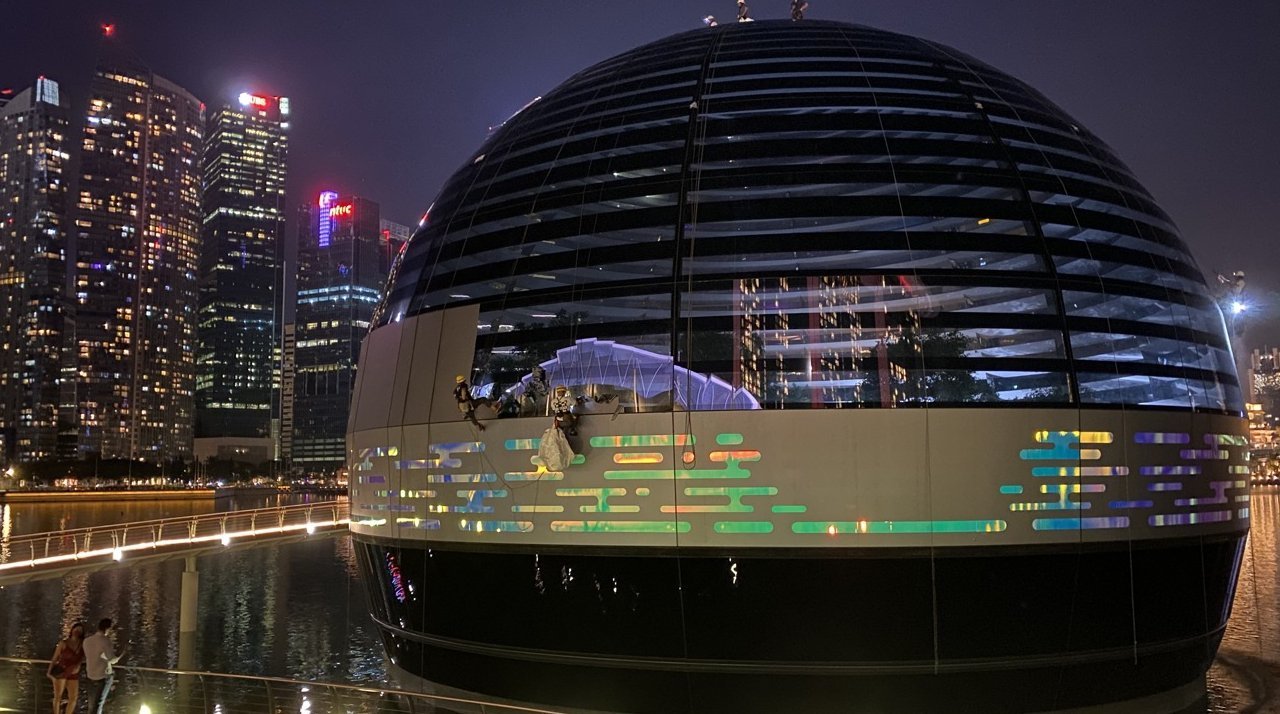
作为全球规模最大的跨国科技企业之一,苹果多年来一直通过不同司法辖区的税收政策降低整体税务成本。根据其按照美国相关披露规定发布的年度文件,并结合媒体报道,苹果在2026年充分利用了新加坡提供的税收激励措施,将大量利润流经当地金融体系,从而获得显著税务收益。
数据显示,通过新加坡安排所带来的节税金额约为27亿美元,而同期利用爱尔兰欧洲总部架构所实现的税务节省约为26亿美元。尽管两者差距不大,但新加坡首次在节税效果上超过了爱尔兰。
文件同时显示,苹果今年实际缴纳的企业所得税总额约为270亿美元。若按照美国联邦企业税率对其全球利润统一征税,其应缴税额可能达到约330亿美元。这意味着苹果通过国际税务规划,在合法框架下减少了数十亿美元的税务负担。
不过,苹果过去在税务安排方面也曾面临重大争议。最著名的案例发生在爱尔兰。欧盟委员会曾认定苹果获得了非法国家援助,并指出该公司在部分年份享受极低税率待遇。相关数据显示,苹果在2014年的部分税率甚至低至0.005%,而在2003年约为1%。
这一争议最终引发苹果、爱尔兰政府及欧盟机构之间持续多年的法律纠纷。期间,苹果曾被要求将超过140亿美元资金存入托管账户,以应对潜在税务追缴责任。最终,欧盟最高法院支持了欧盟委员会的立场。
受该案件影响,苹果在2025年向爱尔兰支付了约170亿美元税款,使其当年税务支出总额升至约430亿美元,成为近年来最引人关注的跨国企业税务案例之一。
随着全球各国持续加强对跨国企业利润转移和税务安排的监管,苹果将资金和利润分散配置于多个地区的做法,既反映出大型科技企业对于税务效率的重视,也显示出全球税收制度竞争正在不断加剧。新加坡此次带来的节税成果,则进一步凸显其作为亚洲金融与商业中心在国际企业税务规划中的重要地位。
评论