摘要:
市场研究机构Counterpoint Research最新数据显示,在人工智能基础设施建设热潮推动下,全球DRAM市场于2026年第三季度实现收入同比增长369%。随着AI加速器和数据中心对高性能内存需求持续攀升,DRAM平均销售价格(ASP)已达到每Gb 1.9美元水平。
从厂商格局来看,韩国企业继续主导全球DRAM市场。其中,三星电子以38%的市场份额位居第一,SK海力士以29%的份额排名第二。虽然SK海力士第三季度营收环比增长超过40%,但当前整体势头更有利于三星。
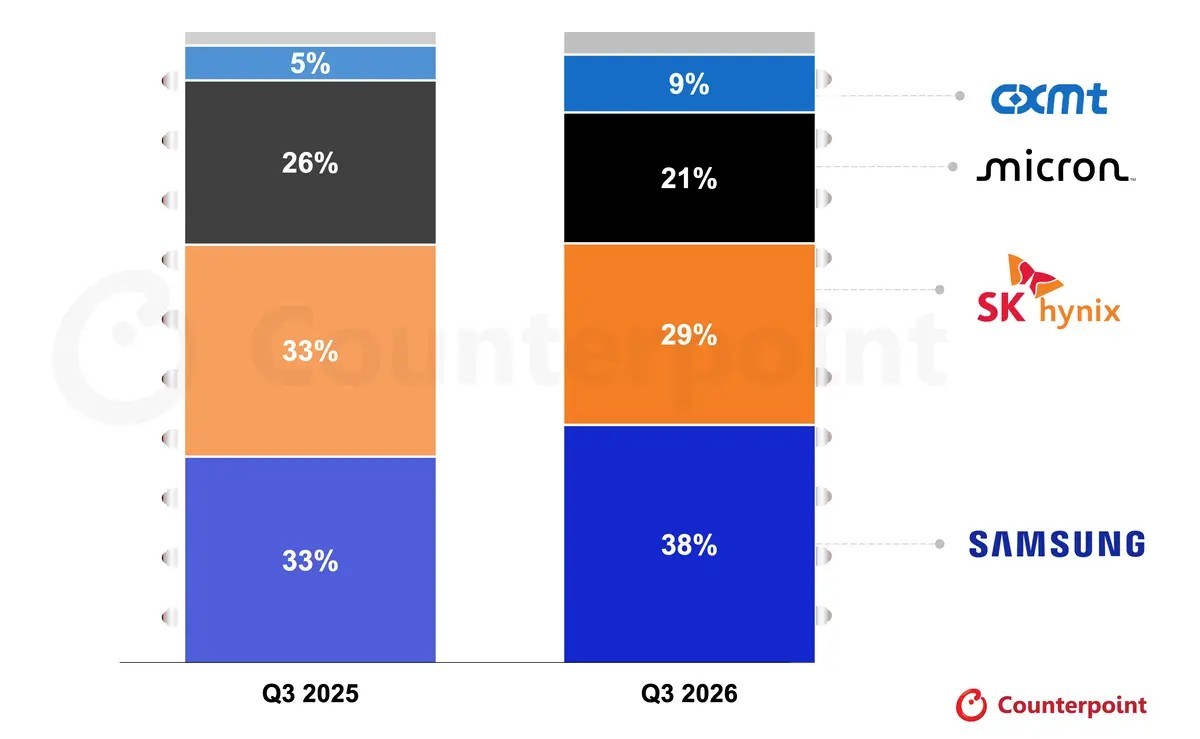
美国存储芯片制造商美光以21%的市场份额排名第三,中国长鑫存储(CXMT)则以9%的份额位列第四。尽管长鑫存储的市场份额较去年同期有所提升,但与今年第二季度相比下降了1个百分点。
不过,市场竞争格局正随着高带宽内存(HBM)技术演进而发生变化。Counterpoint指出,SK海力士此前在HBM3E市场占据主导地位,但行业正在向新一代HBM4过渡,而三星目前已经在HBM4领域取得领先优势。
这种技术转型同样对长鑫存储构成挑战。该公司计划于明年启动HBM3E量产,相较于行业最新发展节奏仍存在一定差距。
然而,并非所有AI应用都依赖HBM。随着Agentic AI(智能代理型AI)的快速兴起,用作系统内存的DDR和LPDDR需求也迎来爆发式增长。数据显示,DDR需求同比增长500%,LPDDR需求同比增长400%。与主要用于AI加速卡的HBM不同,这类内存承担着系统运行与数据处理的基础任务。
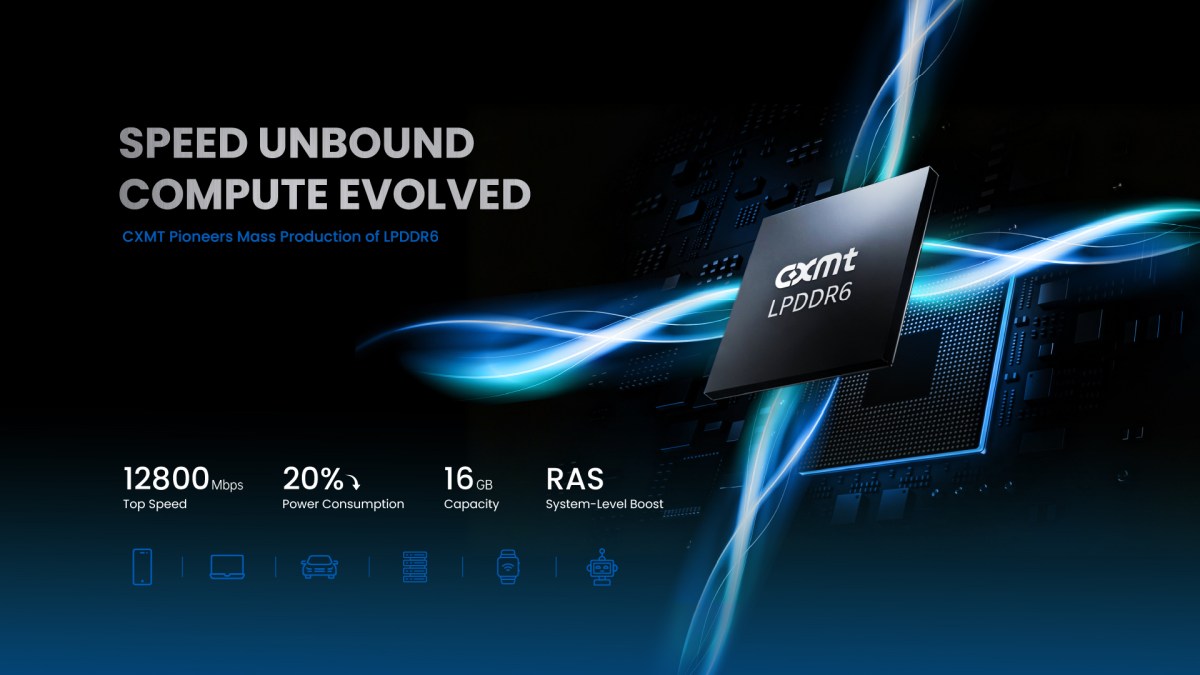
在移动内存领域,长鑫存储率先实现了最新一代LPDDR6的量产。值得注意的是,小米18 Fold折叠屏手机的16GB内存版本已经采用LPDDR6,而12GB版本则继续使用LPDDR5X。
从盈利能力来看,HBM仍然是DRAM领域利润最高的产品类别。第三季度HBM相关收入较去年同期几乎翻倍增长。但与此同时,DDR和LPDDR的收入增速正在超过HBM,显示AI时代正在带动整个内存产业链全面受益。
Counterpoint同时指出,虽然2026年下半年以来DRAM价格上涨速度较上半年已有所放缓,但整体价格水平仍将维持高位。该机构研究总监MS Hwang表示,内存价格在明年预计仍将保持强势。其中,今年涨幅落后于普通DRAM的HBM产品价格正在追赶市场水平,而长期供货协议正在为价格提供支撑。此外,由于主要新建晶圆厂要到2028年才会正式投产,供应紧张局面短期内难以明显缓解。
在AI需求持续扩张和新增产能释放有限的双重影响下,全球DRAM市场正处于新一轮景气周期之中,未来数年内存价格或将维持高位运行态势。
评论